每次遇到第一次購屋的客戶,十之八九都會問:為甚麼要繳契稅?契稅如何計算?房屋評定現值又是怎麼來的?今天就來針對房屋評定現值做個簡單的分享。

2025/05/15
2024/10/30
房地買賣:相關費用
*代書費收費標準:

*成屋簽約買、賣雙方應備文件:

*預售屋簽約買、賣雙方應備文件:

*買賣案件應負擔之費用如下:


🌸房地產買賣常見費用解析(竹北高鐵特區案例)
在買賣房屋的過程中,除了成交價款,買方與賣方都必須各自負擔一部分相關費用。以下整理常見項目,並以實際案例說明,讓您在購屋或售屋時能更清楚掌握整體支出。
🌸常見額外費用參考
-
地震險、火險:依各保險公司規定(一般約 3,000–6,000 元)
-
銀行貸款開辦費:依各銀行規定(一般約 3,000–5,000 元)
-
貸款違約金:一般常見為 借款金額 × 1%
地震險、火險:依各保險公司規定(一般約 3,000–6,000 元)
銀行貸款開辦費:依各銀行規定(一般約 3,000–5,000 元)
貸款違約金:一般常見為 借款金額 × 1%
🌸案例說明
-
地點:竹北高鐵特區
-
屋齡:3 年
-
市價:約 3,000 萬元
-
建物面積:主建物 + 陽台雨遮約 25 坪
-
貸款金額:2,400 萬元(設定金額=貸款 × 1.2 = 2,880 萬元)
-
土地公告現值:約 300 萬元
-
土地申報地價:約 100 萬元
-
建物現值:約 150 萬元
-
權狀:土地權狀 1 張、建物權狀 2 張
地點:竹北高鐵特區
屋齡:3 年
市價:約 3,000 萬元
建物面積:主建物 + 陽台雨遮約 25 坪
貸款金額:2,400 萬元(設定金額=貸款 × 1.2 = 2,880 萬元)
土地公告現值:約 300 萬元
土地申報地價:約 100 萬元
建物現值:約 150 萬元
權狀:土地權狀 1 張、建物權狀 2 張
🌸買方應負擔費用
-
契稅:1,500,000 × 6% = 90,000 元
-
印花稅:(3,000,000 + 1,500,000) ÷ 1,000 = 4,500 元
-
登記規費:(1,000,000 + 1,500,000 + 28,800,000) ÷ 1,000 = 31,300 元
-
代書費:23,500 元
-
簽約潤筆費:1,000 元
-
地震險、火險 + 銀行開辦費:約 7,000 元
履約保證費:9,000 元
契稅:1,500,000 × 6% = 90,000 元
印花稅:(3,000,000 + 1,500,000) ÷ 1,000 = 4,500 元
登記規費:(1,000,000 + 1,500,000 + 28,800,000) ÷ 1,000 = 31,300 元
代書費:23,500 元
簽約潤筆費:1,000 元
地震險、火險 + 銀行開辦費:約 7,000 元
履約保證費:9,000 元
➡ 買方合計:約 166,300 元
🌸賣方應負擔費用
-
土地增值稅:依持有期間與公告現值調整幅度而定
-
抵押權塗銷費:2,500 元
-
簽約潤筆費:1,000 元
履約保證費:9,000 元
-
貸款違約金:若與銀行綁約,需依契約計算(本案無綁約,因此 免違約金)
土地增值稅:依持有期間與公告現值調整幅度而定
抵押權塗銷費:2,500 元
簽約潤筆費:1,000 元
履約保證費:9,000 元
貸款違約金:若與銀行綁約,需依契約計算(本案無綁約,因此 免違約金)
🌸小結
房地產交易中,不論買方或賣方,都需額外負擔不少費用。買方主要是稅規費與保險費,賣方則以土地增值稅與貸款相關費用為主。建議在簽約前,務必先釐清各項支出,避免交屋時才臨時增加預算壓力。
2023/12/03
如何申報房地合一稅:重購退稅
新制房地合一,若個人買賣自住房地,並於自住房地辦竣戶籍登記,且自住房地出售前1年無出租或供營業使用,無論是先買後賣,或是先賣後買,以登記完成日為準一買一賣在2年內,均可申請適用重購退稅優惠,需要特別留意的是,重購的新房地於5年內需供自住使用,不得出售、出租、設立營登,或者把戶籍遷出,否則退稅的金額要補繳回去唷!
一、先買後賣
先依照 如何申報財產交易所得稅:房地合一 2.0 計算出售房地應繳納的房地合一稅之後,在申報書第二頁的附表五填上重購與出售房屋土地的相關資訊,範例如圖片,如果房屋土地有分別的價格,那就填在相對應的欄位,如果沒有拆分價格那就直接填在合計就可以。
A、倘若重購總價高於出售總價,也就是以小換大,那麼扣抵稅額(3)就會等於出售自住房屋土地應納稅額(AF)。舉例:房地合一稅應納稅額為100萬,重購房地總價為2000萬,出售房地總價為1500萬,那麼可扣抵稅額即為100萬,這次申報就不需要繳稅,切記還是需要申報只是扣抵後稅額為零!


B、倘若重購房地價格低於出售房地總價,也就是以大換小,那麼扣抵稅額(3)會等於出售自住房屋土地應納稅額(AF)×重購總價÷出售總價。舉例:應納稅額為100萬,重購房地總價為1500萬,出售房地總價為2000萬,那麼可扣抵稅額即為100×1500÷2000=75萬,這次申報就只需要繳納100-75=25萬的房地合一稅。
個人房屋土地交易所得稅申報稅額繳款書(自行繳納25G)
個人房屋土地交易所得稅自動補報繳稅繳款書(25H)


二、先賣後買
房地合一稅要在出售房地登記完成日30天內向國稅局繳稅申報,先用 如何申報財產交易所得稅:房地合一 2.0 繳稅申報,等重購房地登記完成後並遷入本人或配偶戶籍,再另寫申請書向國稅局申請退稅,此類型的退稅案件大概需要3至4個月才能審核完畢,國稅局會以公文通知領取退稅支票。 房地合一稅重購退稅申請書 填寫的方式大同小異,詳見範例。

需要檢附給國稅局的資料:
出售與重購房地的契約書影本(私契)
出售與重購房地的所有權狀影本或者謄本
出售與重購房地買賣收付價款證明(履保明細或匯款單)
出售與重購房地的戶籍謄本或戶口名簿
出售與重購房地的契約書影本(私契)
出售與重購房地的所有權狀影本或者謄本
出售與重購房地買賣收付價款證明(履保明細或匯款單)
出售與重購房地的戶籍謄本或戶口名簿
先賣後買案件須另檢附已繳納房地合一稅單正本
財產交易所得稅:申報懶人包Q&A
如何申報財產交易所得稅:標準核定
如何申報財產交易所得稅:核實申報
如何申報財產交易所得稅:核實申報(房地分價)
如何申報財產交易所得稅:重購退稅
如何申報財產交易所得稅:財產交易損失
如何申報財產交易所得稅:房地合一
如何申報財產交易所得稅:預售屋房地合一
2021/12/03
如何申報房地合一稅:預售屋
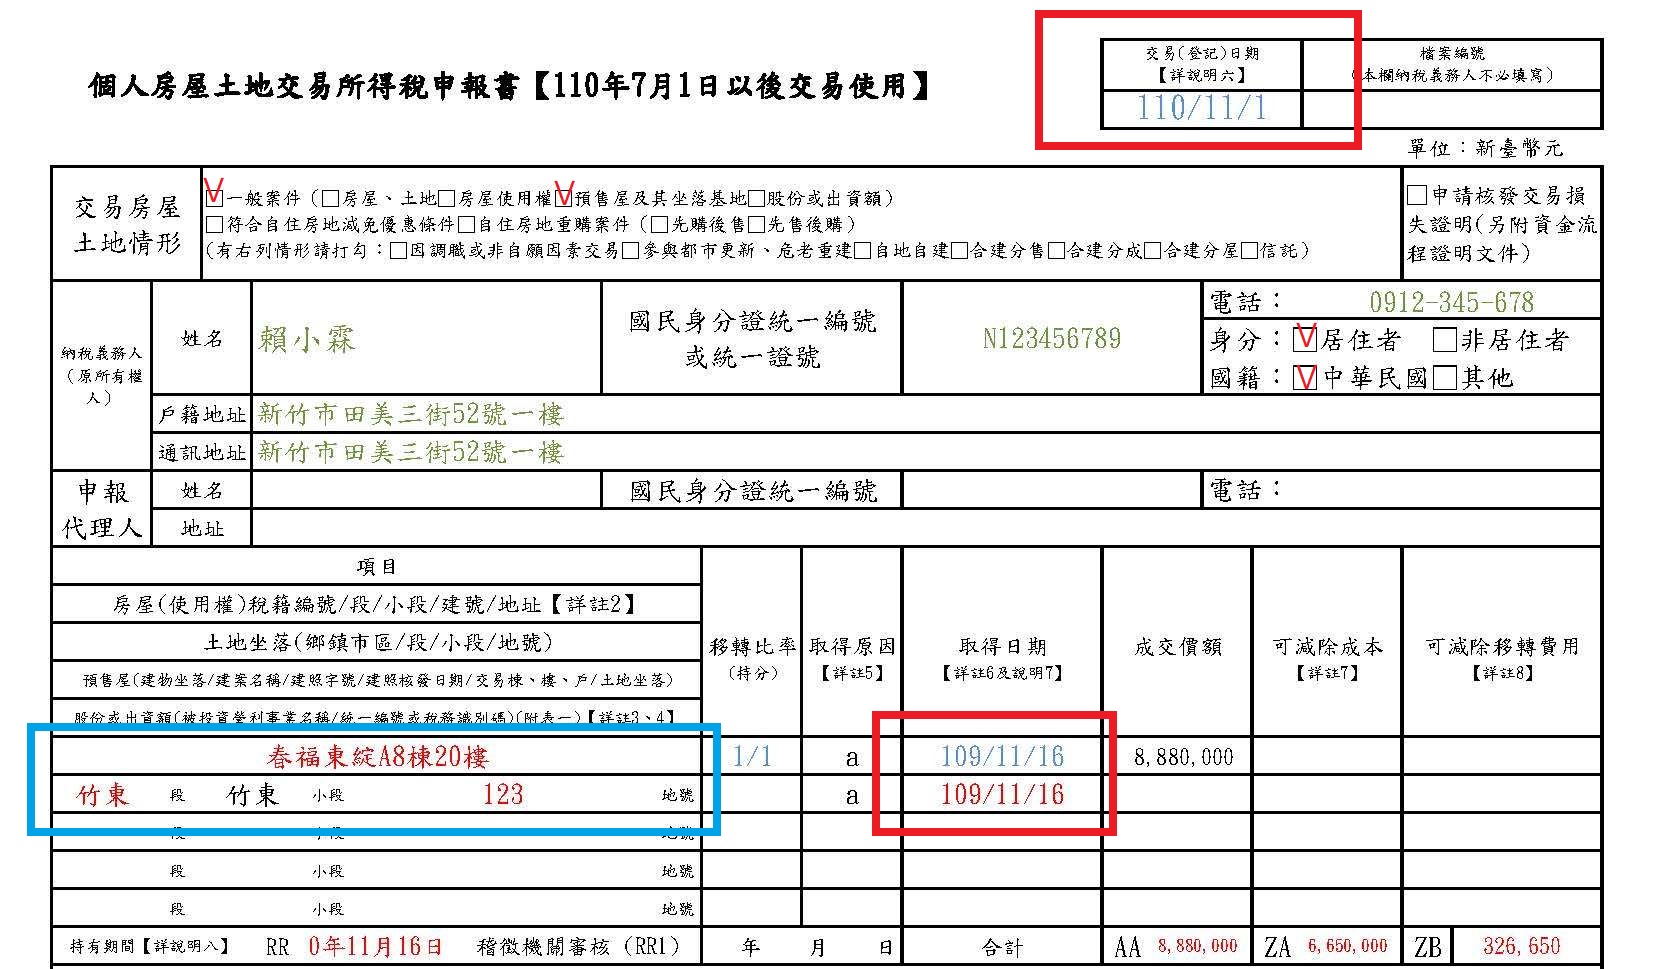
填入個人資料後在交易房屋土地情形勾選:一般案件、預售屋及其坐落基地、身分勾居住者、國籍中華民國。右上角紅框的交易日期需要填上買、賣雙方預售屋讓渡契約上的簽約日期;中間紅框的取得日期則是賣方與建商的預售契約書簽約日期。左邊藍框填入預售屋的座落基地地段地號以及建案名稱棟別與樓層。持有期間用交易日期減掉取得日期。成交價額填上買、賣雙方預售讓渡契約的價格。接下來直接先翻第二頁填寫成本與費用。

預售屋常常會拆房屋與土地兩本合約書,會有分別的價格,填入之後加起來填在小計,這就是賣方與建商之間的原始合約價格,並填入右邊ZA1。由於預售屋的買賣沒有附表二的相關費用,所以小計ZA2為零。ZA1+ZA2得到成本ZA。
費用ZB部分,房地合一稅2.0規定為已付價款+獲利價差的3%(上限30萬),或者採用列舉的方式,以下是範例:若已付價款+獲利價差為1500萬,1500萬×3% = 45萬 但是規定上限為30萬,所以費用只能扣30萬。但若賣方有支付4%的仲介服務費60萬且有發票,就可以依照實際的支出60萬列舉扣除。如果已付價款+獲利價差為500萬,500萬×3% = 15萬,那麼就只能扣除15萬而不是扣30萬,同理若有付4%的仲介服務費24萬,就可以依照實際的支出扣除24萬的費用。


計算出成本ZA與ZB後,回到第一頁填入成交總價AA,扣除成本ZA與費用ZB,會得到所得額GI,由於預售屋沒有土地漲價總數額,可以直接再填入GL。最後判斷稅率,持有期間兩年內稅率45%、持有兩年以上五年以下35%、持有五年以上20%。課稅所得GL×稅率=應納稅額AF,預售屋沒有辦法重購,於是再直接填入AH,就可以完成申報書的填寫。最後要在第二頁的左下方納稅義務人處簽名或蓋章,接下來就可以到下述網址列印稅單並繳稅。
個人房屋土地交易所得稅申報稅額繳款書(自行繳納25G)
個人房屋土地交易所得稅自動補報繳稅繳款書(25H)
若在30日的期限內申報繳稅,可以用上述網址25G來列印稅單,若已經超過申報期限就需要用25H來補申報,25H在繳納稅款時收款銀行會加計延遲利息。在上述國稅局網站填入相關資訊後列印稅單並持單繳稅,檢附相關文件後親送或郵寄給戶籍所在地的國稅局,即可完成申報。
🌟申報應附文件:
- 房地合一稅申報書
- 買入及賣出時的買賣契約書影本:證明買價與賣價。
- 相關單據:仲介費、換約費....等單據。
- 繳納房地合一稅的稅單(稅額為零則免附)。
- 買入及賣出時的匯款明細或履約保證明細。
延伸閱讀:
財產交易所得稅:申報懶人包Q&A
如何申報財產交易所得稅:標準核定
如何申報財產交易所得稅:核實申報
如何申報財產交易所得稅:核實申報(房地分價)
如何申報財產交易所得稅:重購退稅
如何申報財產交易所得稅:財產交易損失
如何申報財產交易所得稅:房地合一
如何申報財產交易所得稅:預售屋房地合一
2020/11/20
預售屋讓渡買賣流程應注意事項
一般民眾在房地產市場上是屬於資訊落後者,預售屋好的棟別、樓層,往往都被建商或代銷業者的親友、VIP、長期配合的投資客給買走,若想要買到自己理想的棟別與樓層,就需要在市場上尋找願意出讓的預售屋賣方,進行預售屋權利讓渡(簽約買賣)的手續。
2018/12/05
房子該登記誰的名字?
房子該登記誰的名字?買房前必看的五大考量
夫妻或男女朋友買房,常遇到的最大問題之一就是:房子該登記在誰的名下?
其實沒有標準答案,但可以依照以下五個重點來思考:
-
是否有 重購退稅需求
-
貸款條件 誰比較好
-
誰是 主要出資者
-
家人意見與家庭關係
-
持有戶數限制 與貸款規定
1. 是否有重購退稅需求
賣屋時需繳納土地增值稅,但若符合「重購自用住宅退稅」要件,在 兩年內一買一賣,即可申請退還部分或全部土地增值稅。
其中,最重要的條件就是:出售與重購的不動產必須登記在同一人名下。
因此,如果未來可能出售舊屋,建議新屋就登記在同一人名下。
📌 補充:
-
土地增值稅 的重購退稅必須同一人。
-
房地合一稅(財產交易所得稅) 的重購退稅則可適用於配偶名下。
2. 貸款條件
若其中一方具備公教人員或百大企業等身份,通常可獲得銀行較好的房貸利率與成數。相反地,若一方有遲繳或信用不良紀錄,會影響貸款條件。
解決方式之一是:
-
登記名義人(所有權人) 與 借款人(債務人) 可分開。
例如:太太是家庭主婦(無固定收入),先生任職台積電。則可將房子登記在太太名下,由先生作為貸款申請人或連帶保證人。
3. 主要出資者
若是情侶購屋共組家庭,誰出資較多,就可以將房屋登記在誰的名下。
若雙方各半出資,也能辦理 共同登記,持分比例可以協議(例如 1/2、1/2,或其他比例)。
⚠️ 但要注意:
-
未婚情侶共同貸款,很多銀行會婉拒。
-
夫妻共同貸款、共同持分 則不受限制。
4. 家人意見
實務上,年輕夫妻或情侶往往不太計較登記名義人是誰,但父母或長輩可能會有意見。這種「原生家庭的角力」常造成爭執。
建議:
-
如果雙方都有出資 → 登記各半、共同負擔貸款。
-
如果單方出資 → 直接登記在出資方名下,未來較不會爭議。
小提醒:
男方若有能力,也可以主動說服父母,將房屋大方登記在女方名下。很多時候,女方或岳父母想要的其實只是一份 安全感,這樣做反而有助於家庭關係。
5. 持有戶數限制
自 2022 年起,政府為抑制房價,規定自然人購置第三戶以上住宅時,其房貸成數上限僅為 三成。重點說明如下:
-
夫妻戶數分開計算:每人前兩戶貸款最高可達五成,第三戶起則降為三成。
-
共同持分計算方式:若夫妻各登記 1/2 持分且共同貸款,該房屋將分別佔用夫妻雙方各自的一戶額度。
-
登記名義與貸款人不同:若產權登記於太太名下,但實際貸款人為先生,則該戶仍計入先生的貸款戶數限制。
📌 補充說明:若房地產已繳清貸款、不再有抵押權設定,則不列入戶數限制計算。
常見衝突:重購退稅 vs 首購優惠
實務上,重購退稅 與 首購貸款優惠 之間,常會出現衝突。
例如:
換屋族通常是先買新屋(裝修入住),再賣舊屋。這時候同一人名下會同時有兩戶。
-
若要符合 土地增值稅重購退稅 → 必須登記在同一人名下。
-
若要符合 首購房貸優惠 → 銀行會認定個人名下是否已有房產。
2025 年 9 月當時的貸款條件:
-
首購利率:約 2.5%
-
非首購利率:約 2.8%
因此,購屋人往往要在「節稅」與「省利息」之間做取捨。
2017/12/05
2016/12/05
如何挑選預售屋的棟別與樓層?

新竹昌益建設在2016年12月推出新案『世紀忠孝』,一如預期地很快完銷,每次遇到熱銷案,考慮是否購買的時間往往只有半小時,除了對周遭環境事先場堪,平常就要建立選屋的基本認知,在銷售案場才能快速做正確的決策。
下述的選房意見,不適用於所有人,但起碼會符合大多數人的偏好。
預售屋賣方不得向買方收取『水、電、瓦斯管線費』
預售屋買賣關於水電瓦斯管線費用的整理
103/2/27 以前,水、電、瓦斯內外管費建商都可以跟買方另收
103/2/27-109/1/13 只有瓦斯外管費建商可以跟買方另收
109/1/13 之後 什麼管都不行收...
2012/12/21
淺談變更格局
許多人買預售屋喜歡變更格局,有把兩間臥房打通成帝王般的空間,
也有將房間改為更衣室,或把房間改為和室或開放式書房,
但倘若您未來有轉售的計畫,請相信『原始格局就是最好的選擇』。
也有將房間改為更衣室,或把房間改為和室或開放式書房,
但倘若您未來有轉售的計畫,請相信『原始格局就是最好的選擇』。
實務上第一線的房仲最害怕客變的案子 (客變:客戶變更格局),
因為客變後的使用需求往往是原屋主的使用需求,
並不代表符合市場的買方需求,我們來看下列的例子。
因為客變後的使用需求往往是原屋主的使用需求,
並不代表符合市場的買方需求,我們來看下列的例子。


這個客變案例把主臥變更為開放空間,新買方做一道裝潢牆就可以格回一個房間,
是還可以接受的客變方式,但是把兩間臥房改為一個大房間+小更衣間
中間的牆面還是用磚牆,若要恢復成正常兩房,勢必會動到泥作與地磚,
一般買方都會放棄。更何況,和室旁邊的衛浴開門正對大門,
這樣的格局改法真是匪夷所思,一般來說最能夠被接受的客變,
這樣的格局改法真是匪夷所思,一般來說最能夠被接受的客變,
就是4房改3房+開放式書房,可以讓客廳的視覺穿透性更好。
改格局這件事情 就如同髮型設計師要你燙頭髮一樣,
多是室內設計師為了創造需求搞出來的花招,
預售屋客變需要費用,而後若找同設計師施工,
則費用可以折抵,說穿了只是為綁住客戶,
同時創造更高的裝潢費用...而以土木結構的角度來看,
多是室內設計師為了創造需求搞出來的花招,
預售屋客變需要費用,而後若找同設計師施工,
則費用可以折抵,說穿了只是為綁住客戶,
同時創造更高的裝潢費用...而以土木結構的角度來看,
移走一面牆究竟會有何影響,我們可以看看下圖:


一般來說隔間牆(尤其是磚牆、輕隔間)
在設計上都是不承載,簡單來說就是移走一面牆,
房子也不會倒,但是我們來思考一個問題
『這是屬於結構不連續,是結構上的弱面』
我們回想921大地震時,是不是有很多大樓的一樓整層不見
原因在於一樓常常是店面,使用了很多落地窗(玻璃)
相較於同一位置的正樓上住家,則是正常的牆面,
原本承受最多載重的底層,反而比二樓的建物還要『弱』
地震一來,就會從最弱的那一層破壞。
拉回到一般住家,雖然移動牆面不會有立即性的影響
但是結構上的不連續在小地震來的時候,造成應力集中
鋼筋混凝土在該位置會容易產生裂縫,如果位置是在衛浴附近
裂縫就會有滲漏水的風險。
如果遇到921這種毀滅性的天災,你這一戶『弱面』
成為開始破壞(倒塌)的機率就會比其他戶大的多。
看到這,您還想要客變嗎?
訂閱:
文章 (Atom)